

UPI ने पेमेंट केल्यास पैसे पडणार :नव्या चौकटीवरून सवाल; ग्राहकांना शुल्क नाही, पण व्यापाऱ्यांचा खर्च परिणाम कुणावर?

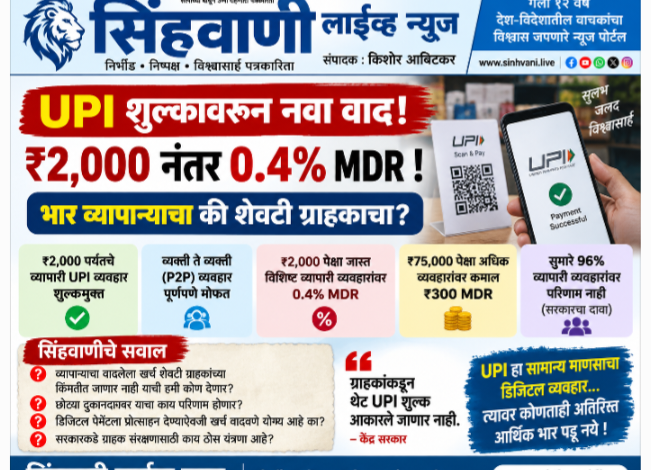
UPI ने पेमेंट केल्यास पैसे पडणार :नव्या चौकटीवरून सवाल;
ग्राहकांना शुल्क नाही, पण व्यापाऱ्यांचा खर्च परिणाम कुणावर?
सिंहवाणी ब्युरो / नवी दिल्ली :
गेल्या काही वर्षांत UPI हे भारतीयांच्या दैनंदिन आर्थिक व्यवहाराचे सर्वाधिक वापरले जाणारे डिजिटल माध्यम बनले आहे. चहाच्या टपरीपासून मोठ्या व्यापारी प्रतिष्ठानांपर्यंत आणि घरगुती व्यवहारांपासून ऑनलाइन खरेदीपर्यंत UPIचा वापर झपाट्याने वाढला आहे. अशा परिस्थितीत ₹2,000 पेक्षा अधिक व्यापारी व्यवहारांवर Merchant Discount Rate (MDR) लागू करण्याच्या नव्या चौकटीमुळे डिजिटल व्यवहारांच्या खर्चाबाबत नवी चर्चा सुरू झाली आहे.
केंद्र सरकारने 15 सप्टेंबर 2026 रोजी स्पष्ट केले की, व्यक्ती-व्यक्ती (P2P) UPI व्यवहार पूर्णपणे मोफत राहतील. तसेच ₹2,000 पर्यंतचे व्यापारी व्यवहार आणि ठरावीक शून्य-MDR श्रेणीतील छोटे व्यापारी व्यवहारही शुल्कमुक्त राहतील. सरकारच्या म्हणण्यानुसार सुमारे 96 टक्के व्यापारी UPI व्यवहार या बदलामुळे प्रभावित होणार नाहीत.
मात्र, ₹2,000 पेक्षा अधिक रकमेच्या विशिष्ट Person-to-Merchant (P2M) व्यवहारांवर 0.4 टक्के MDR लागू होणार आहे. ₹75,000 किंवा त्यापेक्षा अधिक व्यवहारांसाठी MDR प्रति व्यवहार ₹300 इतका मर्यादित करण्यात आला आहे. आवश्यक सेवा व कमी नफ्याच्या काही क्षेत्रांसाठी स्वतंत्र तरतुदीही करण्यात आल्या आहेत.
MDR म्हणजे नेमके काय?
MDR म्हणजे Merchant Discount Rate. ग्राहक UPIद्वारे व्यापाऱ्याला पैसे देतो तेव्हा व्यवहारामागील बँका, पेमेंट सेवा पुरवठादार आणि UPI अॅपशी संबंधित यंत्रणांच्या खर्चासाठी व्यापारी व्यवहारातून आकारला जाणारा शुल्काचा हिस्सा म्हणजे MDR.
महत्त्वाचे म्हणजे, MDR हा ग्राहकावर थेट लावला जाणारा कर किंवा UPI वापरण्याचे शुल्क नाही, असे केंद्र सरकारने स्पष्ट केले आहे. सरकारच्या म्हणण्यानुसार MDRमधून मिळणारा पैसा सरकारकडे कर म्हणून जमा होत नाही; तो पेमेंट इकोसिस्टममधील संबंधित घटकांमध्ये वितरित होतो.
₹2,000 ची मर्यादा का महत्त्वाची?
या नव्या चौकटीत ₹2,000 हा महत्त्वाचा टप्पा आहे.
* ₹2,000 पर्यंतचे P2M व्यवहार — MDR नाही.
* ₹2,000 पेक्षा अधिक विशिष्ट P2M व्यवहार — 0.4% MDR.
* P2P व्यवहार — रक्कम कितीही असो, शुल्कमुक्त.
* दरमहा UPI QR द्वारे ₹1 लाखापर्यंत स्वीकारणाऱ्या पात्र छोट्या व्यापाऱ्यांना शून्य-MDR संरक्षण कायम.
* ₹75,000 आणि त्यापुढील व्यवहारांवर MDR कमाल ₹300 प्रति व्यवहार.
सरकारच्या आकडेवारीनुसार सुमारे 96% व्यापारी व्यवहार MDRच्या कक्षेबाहेर राहतील, तर सुमारे 4% व्यापारी व्यवहारांवर MDR लागू होईल.
ग्राहकांकडून शुल्क नाही, मग प्रश्न कुठे निर्माण होतो?
सरकारने स्पष्टपणे सांगितले आहे की MDRचा भार ग्राहकावर टाकता येणार नाही. बँकांना व्यापाऱ्यांनी MDR ग्राहकांकडून वसूल करू नये, असे निर्देश देण्यात आले आहेत. UPI अॅप प्रदात्यांना लपविलेले किंवा अतिरिक्त प्लॅटफॉर्म शुल्क आकारण्यासही मनाई करण्यात आली आहे.
मात्र प्रत्यक्ष बाजारपेठेतील प्रश्न वेगळा आहे.
व्यापाऱ्याच्या खर्चात कोणतीही वाढ झाली तर त्याचा परिणाम त्याच्या नफ्यावर होऊ शकतो. काही व्यापारी भविष्यात हा खर्च किंमत ठरविताना विचारात घेतील का? ग्राहकांकडून थेट UPI शुल्क आकारले जाणार नसले, तरी वस्तू किंवा सेवांच्या किमतीत अप्रत्यक्ष बदल होण्याची शक्यता निर्माण होईल का?
याचे प्रत्यक्ष उत्तर अंमलबजावणी आणि बाजारातील व्यवहारातूनच स्पष्ट होणार आहे.
छोट्या व्यापाऱ्यांना मात्र संरक्षण
या नव्या व्यवस्थेत छोट्या व्यापाऱ्यांना संरक्षण देण्याचा प्रयत्न करण्यात आला आहे. सरकारच्या माहितीनुसार, दरमहा ₹1 लाखापर्यंत UPI QRद्वारे रक्कम स्वीकारणाऱ्या पात्र छोट्या व्यापाऱ्यांना शून्य-MDRचा लाभ मिळत राहणार आहे.
यामुळे रस्त्यावरील विक्रेते, छोट्या किराणा दुकानांपासून स्थानिक व्यवसायांपर्यंत मोठ्या संख्येने व्यापारी या शुल्कातून बाहेर राहतील, असा सरकारचा दावा आहे.
मग ही व्यवस्था आणण्याची गरज का भासली?
UPI व्यवहारांचे प्रमाण प्रचंड वाढले आहे. केंद्र सरकारच्या माहितीनुसार जुलै 2026 मध्ये UPIने 2,366 कोटी व्यवहार आणि सुमारे ₹29.9 लाख कोटींचे व्यवहारमूल्य हाताळले. एवढ्या मोठ्या डिजिटल पायाभूत व्यवस्थेसाठी सायबर सुरक्षा, फसवणूक प्रतिबंध, तांत्रिक क्षमता आणि पायाभूत सुविधांवर सातत्याने खर्च आवश्यक असल्याचे सरकारचे म्हणणे आहे.
यापूर्वी UPI व्यवहारांवरील MDR शून्य ठेवण्यासाठी सरकारकडून प्रोत्साहन योजना राबविण्यात आली होती. 2024-25 साठी कमी मूल्याच्या BHIM-UPI व्यवहारांना प्रोत्साहन देण्यासाठी ₹1,500 कोटींची योजना मंजूर करण्यात आली होती.
म्हणजेच, आतापर्यंत UPIच्या वाढीसाठी सरकारकडून प्रोत्साहन देण्याची भूमिका होती; आता मोठ्या व्यापारी व्यवहारांमधून पेमेंट इकोसिस्टमला महसूल मिळवून देण्याच्या दिशेने चौकट बदलली आहे.
सिंहवाणीचा सवाल : नियम स्पष्ट आहेत, पण अंमलबजावणीवर लक्ष कोण ठेवणार?
UPI ग्राहकांसाठी शुल्कमुक्त ठेवण्याची सरकारची भूमिका स्पष्ट आहे. मात्र प्रत्यक्ष बाजारपेठेत या नियमांचे पालन होते की नाही, हा महत्त्वाचा प्रश्न आहे.
जर व्यापाऱ्याने MDRचा खर्च ग्राहकाकडून स्वतंत्रपणे वसूल केला, तर त्यावर कारवाई कोण करणार?
जर MDRचा खर्च वस्तू किंवा सेवेच्या किंमतीत समाविष्ट केला गेला, तर त्याची पारदर्शकता कशी तपासली जाणार?
लहान व्यापाऱ्यांना मिळणारे शून्य-MDR संरक्षण प्रत्यक्षात कायम राहते आहे की नाही, याचे निरीक्षण कोण करणार?
UPIच्या वाढत्या वापरासोबत ग्राहक संरक्षण आणि व्यापारी पारदर्शकता यांची यंत्रणा किती प्रभावी आहे?
हे प्रश्न आता महत्त्वाचे ठरणार आहेत.
एक गोष्ट मात्र स्पष्ट : ₹2,000 पेक्षा अधिक UPI म्हणजे ग्राहकाला थेट शुल्क नाही
या विषयावर सोशल मीडियावर विविध प्रकारच्या अफवा आणि संदेश फिरत आहेत. मात्र उपलब्ध केंद्र सरकारच्या अधिकृत माहितीनुसार ₹2,000 पेक्षा जास्त UPI व्यवहारांवर ग्राहकाला थेट GST किंवा UPI शुल्क आकारण्याची तरतूद नाही.
MDR हा व्यापारी व्यवहाराच्या पेमेंट इकोसिस्टममधील शुल्क आहे. तो ग्राहकांकडून स्वतंत्रपणे वसूल करण्यास परवानगी नाही.
त्यामुळे “₹2,000 पेक्षा जास्त UPI केले की ग्राहकाला थेट शुल्क द्यावे लागेल” असा सरसकट अर्थ काढणे चुकीचे ठरेल.
मात्र व्यापाऱ्यांवरील खर्च, बाजारातील किंमती आणि नियमांच्या अंमलबजावणीवर होणारा परिणाम यावर लक्ष ठेवणे आवश्यक आहे.
जनतेचा प्रश्न साधा आहे—UPI मोफत राहणार असेल तर ते प्रत्यक्ष व्यवहारातही मोफतच राहिले पाहिजे; आणि व्यापाऱ्यांवरील नव्या खर्चाचा भार ग्राहकांवर अप्रत्यक्षपणे जाऊ नये, यासाठी प्रभावी संरक्षण आणि पारदर्शक यंत्रणा असली पाहिजे.
सिंहवाणी लाईव्ह न्यूज — निर्भीड • निष्पक्ष • विश्वासार्ह पत्रकारिता

